Domain schimmelbekämpfung24.de kaufen?
Wir ziehen mit dem Projekt
schimmelbekämpfung24.de um.
Sind Sie am Kauf der Domain
schimmelbekämpfung24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain schimmelbekämpfung24.de kaufen?
Welche Selbstbeteiligung sinnvoll?
Die Höhe der Selbstbeteiligung hängt von verschiedenen Faktoren ab, wie z.B. dem individuellen Risikoprofil, dem finanziellen Spielraum und der Häufigkeit von Arztbesuchen. Eine niedrige Selbstbeteiligung kann sinnvoll sein, wenn man häufig medizinische Leistungen in Anspruch nimmt und die finanzielle Belastung gering halten möchte. Eine höhere Selbstbeteiligung kann dagegen zu niedrigeren monatlichen Beiträgen führen, ist aber mit einem höheren Kostenrisiko im Krankheitsfall verbunden. Es ist daher ratsam, die persönlichen Bedürfnisse und finanziellen Möglichkeiten genau zu prüfen, um die passende Selbstbeteiligung zu wählen. **
Wie funktioniert Selbstbeteiligung?
Selbstbeteiligung ist ein Betrag, den Versicherungsnehmer im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Dieser Betrag wird vorab im Versicherungsvertrag festgelegt. Wenn ein Schaden eintritt, muss der Versicherte zuerst die Selbstbeteiligung zahlen, bevor die Versicherung den Rest übernimmt. Eine höhere Selbstbeteiligung führt in der Regel zu niedrigeren Versicherungsprämien, da der Versicherte einen Teil des Risikos selbst trägt. Selbstbeteiligung dient dazu, Versicherungsnehmer dazu zu ermutigen, vorsichtiger zu sein und Schäden zu vermeiden, da sie einen finanziellen Anreiz haben, die Kosten gering zu halten. **

Ähnliche Suchbegriffe für Selbstbeteiligung
Top-Angebote
Produkte zum Begriff Selbstbeteiligung:
-
Selbstbeteiligung bei Heil- und Hilfsmitteln in der Gesetzlichen Krankenversicherung, Taschenbuch von Kristian Koch, GRIN, 978-3-640-17819-3Selbstbeteiligung Bei Heil- Und Hilfsmitteln In Der Gesetzlichen Krankenversicherung, Taschenbuch Von Kristian Koch, Grin, 978-3-640-17819-3, Seitenanzahl: 9247,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Donadio, Sandra: Feuchtigkeit und SchimmelbildungFeuchtigkeit und Schimmelbildung , Problem Neubauten : Häufig sind Neubauten aufgrund ihrer Komplexität bauphysikalisch und -technisch sehr kompliziert. Schon geringe Fehler können zu Feuchteschäden führen. Problem Altbauten : Wird bei einer Sanierung das bauphysikalische Gleichgewicht gestört, kommt es schnell zu einem Schimmelschaden. Zum Beispiel beim Einbau neuer Fenster ohne zusätzliche Dämmung der Wände. Problem teure Energie : Werden Gebäude und Wohnungen nicht mehr ausreichend beheizt, weil Gas, Öl und Strom teurer werden, sind Feuchte- und Schimmelschäden die Folge. Schimmel kann zu Schäden am Haus führen, sich negativ auf das Raumklima auswirken und sogar die Gesundheit gefährden. Und diese Schadstoffprobleme dürften zukünftig noch viel brisanter werden: Denn wenn Energie immer teurer wird, Gebäude und Wohnungen in der Folge nicht mehr ausreichend beheizt und belüftet werden, dürften Schimmelschäden stark zunehmen. Dann drohen aufwendige Sanierungen und vielleicht sogar ein Rechtsstreit. . Schimmelbefall vermeiden: die richtige Wohnungsnutzung und bauliche Maßnahmen . So wirkt sich Schimmel auf die Gesundheit aus . Was tun bei einem Schaden? So gehen Betroffene Schritt für Schritt vor . Wer ist für den Schaden verantwortlich? Mietrecht, Baurecht und Versicherungsrecht kompakt erläutert . Ein Erste-Hilfe-Kapitel beantwortet die wichtigsten Fragen bei einem Schaden. , Lüfterkupplungen > Motorkühlung , Erscheinungsjahr: 20230919, Produktform: Kartoniert, Autoren: Donadio, Sandra~Gabrio, Thomas~Kussauer, Robert~Lerch, Patrick~Wiesmüller, Gerhard A., Redaktion: Verbraucherzentrale NRW, Seitenzahl/Blattzahl: 222, Themenüberschrift: HOUSE & HOME / General, Keyword: schwarze Flecken; lüften; Schimmel; heizen; Schimmelpilz; Schimmelpilze bekämpfen; Gesundheitsgefährung durch schimmel; nasse Wände, Fachschema: Feuchtigkeit~Architekt / Innenarchitekt~Innenarchitektur - Innenarchitekt~Renovierung~Schimmel - Schimmelpilz, Fachkategorie: Verbraucherberatung~Hausrenovierung und -ausbau, Thema: Orientieren, Warengruppe: HC/Heimwerken/Do it yourself, Fachkategorie: Architektur: Innenarchitektur, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Verbraucherzentrale NRW, Verlag: Verbraucherzentrale NRW, Verlag: Verbraucherzentrale NRW e.V., Länge: 216, Breite: 161, Höhe: 15, Gewicht: 400, Produktform: Klappenbroschur, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: 2350981, Vorgänger EAN: 9783863360603 9783863360382 9783936350685, Nachfolger: 9783863361747, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113065924,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schimmelpilzbefall bei hochwärmegedämmten Neu- und Altbauten. Erhebung von Schadensfällen - Ursachen und Konsequenzen, Taschenbuch von RainerSchimmelpilzbefall Bei Hochwärmegedämmten Neu- Und Altbauten. Erhebung Von Schadensfällen - Ursachen Und Konsequenzen, Taschenbuch Von Rainer Oswald,geraldine Liebert,ralf Spilker, Fraunhofer Irb, 978-3-8167-7613-0, Seitenanzahl: 9031,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tonis SCHIMMELSCHOCK 5.1 Antimikrobielle Spezialfarbe zur Schimmelbekämpfung für ca. 3.0 qm | Sprühfarbe mit antibakterieller Wirkung, neue Rezeptur,Schimmel den Kampf anzusagen war bisher eine echte Herausforderung, denn: Flecken einfach zu überstreichen hilft meistens nicht, der Schimmel kommt schnell wieder. Also mussten mühsam die befallenen Tapeten entfernt, der Putz abgetragen und anschließend alles ausgebessert oder erneuert werden. Die antimikrobielle Spezialfarbe Tonis SCHIMMELSCHOCK 5.1 hingegen stoppt Schimmel schnell und effektiv - Vorbehandlung, Vorkenntnisse oder zusätzliche Werkzeuge sind nicht notwendig. Und das Beste ist: Die Farbe deckt den Schimmel nicht nur sofort ab, sondern schließt die Schimmelsporen sicher ein, so dass sie nicht wieder an die Oberfläche gelangen und auch nicht mehr wachsen können. Eine Nachsorge ist nicht erforderlich. So leicht geht ́s: Ob Küche, Bad, Kinder-, Schlaf- oder Wohnzimmer – sprühen Sie den Schimmelfleck aus etwa 25 cm Abstand gründlich ein und lassen Sie die Sprühfarbe ca. 30 Minuten trocknen. Für einen langfristigen Schutz und ein gleichmäßiges Farbbild ein zweites Mal wiederholen. Mit der antimikrobiellen Spezialfarbe Tonis SCHIMMELSCHOCK 5.1 kann jeder Schimmel bekämpfen - ohne Fachwissen, ohne Handwerker, ohne zusätzliche Kosten. Die befallenen Räume können Sie direkt wieder bewohnen. Das sofort verarbeitungsfertige Produkt ist für weiße Wände und Decken mit verschiedenen Untergründen geeignet, z. B. Putz, Beton, Kalksandstein, Raufasertapete, Mineralfarbe, Altanstrich, Gipskarton.35,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Welche Selbstbeteiligung wählen?
Welche Selbstbeteiligung wählen? Die Höhe der Selbstbeteiligung hängt von verschiedenen Faktoren ab, wie beispielsweise dem eigenen Budget, dem Risiko, das man bereit ist einzugehen, und der Höhe der monatlichen Versicherungsprämie. Eine niedrige Selbstbeteiligung bedeutet in der Regel höhere monatliche Kosten, aber auch geringere Kosten im Schadensfall. Eine höhere Selbstbeteiligung kann zu niedrigeren monatlichen Kosten führen, aber auch zu höheren Kosten im Schadensfall. Es ist wichtig, die individuelle Situation und die eigenen Bedürfnisse zu berücksichtigen, um die passende Selbstbeteiligung zu wählen. **
-
Welche Selbstbeteiligung ist sinnvoll?
Welche Selbstbeteiligung ist sinnvoll? Die Höhe der Selbstbeteiligung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem eigenen finanziellen Spielraum und dem Risiko, das man bereit ist einzugehen. Eine niedrige Selbstbeteiligung kann zu höheren monatlichen Beiträgen führen, während eine höhere Selbstbeteiligung die monatlichen Kosten senken kann. Es ist wichtig, die individuelle Situation und Bedürfnisse zu berücksichtigen, um die passende Selbstbeteiligung zu wählen. Eine Beratung durch einen Versicherungsexperten kann dabei hilfreich sein, um die richtige Entscheidung zu treffen. **
-
Was bedeutet 150 € Selbstbeteiligung?
"Was bedeutet 150 € Selbstbeteiligung?" bedeutet, dass im Falle eines Schadens oder einer anderen versicherten Situation der Versicherte einen Betrag von 150 € selbst tragen muss, bevor die Versicherung die restlichen Kosten übernimmt. Dies dient dazu, dass Versicherte einen gewissen Anteil an den Kosten tragen und somit auch verantwortungsbewusst mit der Versicherung umgehen. Eine Selbstbeteiligung von 150 € ist relativ niedrig im Vergleich zu anderen Versicherungen, kann aber je nach Versicherungsart und -anbieter variieren. Es ist wichtig, die Bedingungen der Versicherungspolice genau zu prüfen, um zu verstehen, wann und wie die Selbstbeteiligung fällig wird. **
-
Wer zahlt die Selbstbeteiligung?
Die Selbstbeteiligung wird in der Regel vom Versicherungsnehmer gezahlt. Es handelt sich um einen festgelegten Betrag, den der Versicherte im Schadensfall selbst übernehmen muss, bevor die Versicherung einspringt. Die Höhe der Selbstbeteiligung kann je nach Versicherungsvertrag variieren. Es ist wichtig, die Bedingungen des Vertrags genau zu prüfen, um zu verstehen, wer im Schadensfall welche Kosten übernimmt. In einigen Fällen kann es auch möglich sein, die Selbstbeteiligung gegen einen höheren Beitrag zu reduzieren. **
Wie viel Selbstbeteiligung bei Teilkasko?
Wie viel Selbstbeteiligung bei Teilkasko ist angemessen? Die Höhe der Selbstbeteiligung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Wert des Fahrzeugs, der eigenen finanziellen Situation und dem Risiko von Schäden durch Diebstahl oder Naturereignisse. Eine höhere Selbstbeteiligung kann zu niedrigeren Versicherungsprämien führen, aber im Schadensfall muss man mehr selbst zahlen. Es ist wichtig, die individuellen Bedürfnisse und Risiken abzuwägen, um die passende Selbstbeteiligung für die Teilkasko-Versicherung zu wählen. Es kann auch sinnvoll sein, sich von einem Versicherungsexperten beraten zu lassen, um die beste Entscheidung zu treffen. **
Was ist Teilkasko mit Selbstbeteiligung?
Was ist Teilkasko mit Selbstbeteiligung? Teilkasko ist eine Form der Kfz-Versicherung, die Schäden abdeckt, die nicht durch Unfälle verursacht werden, wie z.B. Diebstahl, Vandalismus oder Naturereignisse. Eine Selbstbeteiligung ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Bei einer Teilkasko mit Selbstbeteiligung bedeutet dies, dass der Versicherungsnehmer im Falle eines Schadens einen vorher festgelegten Betrag selbst zahlen muss, bevor die Versicherung die restlichen Kosten übernimmt. Dies kann dazu beitragen, die Versicherungsprämien zu senken, da der Versicherungsnehmer einen Teil der Kosten selbst trägt. **
Top-Angebote
Produkte zum Begriff Selbstbeteiligung:
-
Selbstbeteiligung bei Heil- und Hilfsmitteln in der Gesetzlichen Krankenversicherung, Taschenbuch von Kristian Koch, GRIN, 978-3-640-17819-3Selbstbeteiligung Bei Heil- Und Hilfsmitteln In Der Gesetzlichen Krankenversicherung, Taschenbuch Von Kristian Koch, Grin, 978-3-640-17819-3, Seitenanzahl: 9247,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Donadio, Sandra: Feuchtigkeit und SchimmelbildungFeuchtigkeit und Schimmelbildung , Problem Neubauten : Häufig sind Neubauten aufgrund ihrer Komplexität bauphysikalisch und -technisch sehr kompliziert. Schon geringe Fehler können zu Feuchteschäden führen. Problem Altbauten : Wird bei einer Sanierung das bauphysikalische Gleichgewicht gestört, kommt es schnell zu einem Schimmelschaden. Zum Beispiel beim Einbau neuer Fenster ohne zusätzliche Dämmung der Wände. Problem teure Energie : Werden Gebäude und Wohnungen nicht mehr ausreichend beheizt, weil Gas, Öl und Strom teurer werden, sind Feuchte- und Schimmelschäden die Folge. Schimmel kann zu Schäden am Haus führen, sich negativ auf das Raumklima auswirken und sogar die Gesundheit gefährden. Und diese Schadstoffprobleme dürften zukünftig noch viel brisanter werden: Denn wenn Energie immer teurer wird, Gebäude und Wohnungen in der Folge nicht mehr ausreichend beheizt und belüftet werden, dürften Schimmelschäden stark zunehmen. Dann drohen aufwendige Sanierungen und vielleicht sogar ein Rechtsstreit. . Schimmelbefall vermeiden: die richtige Wohnungsnutzung und bauliche Maßnahmen . So wirkt sich Schimmel auf die Gesundheit aus . Was tun bei einem Schaden? So gehen Betroffene Schritt für Schritt vor . Wer ist für den Schaden verantwortlich? Mietrecht, Baurecht und Versicherungsrecht kompakt erläutert . Ein Erste-Hilfe-Kapitel beantwortet die wichtigsten Fragen bei einem Schaden. , Lüfterkupplungen > Motorkühlung , Erscheinungsjahr: 20230919, Produktform: Kartoniert, Autoren: Donadio, Sandra~Gabrio, Thomas~Kussauer, Robert~Lerch, Patrick~Wiesmüller, Gerhard A., Redaktion: Verbraucherzentrale NRW, Seitenzahl/Blattzahl: 222, Themenüberschrift: HOUSE & HOME / General, Keyword: schwarze Flecken; lüften; Schimmel; heizen; Schimmelpilz; Schimmelpilze bekämpfen; Gesundheitsgefährung durch schimmel; nasse Wände, Fachschema: Feuchtigkeit~Architekt / Innenarchitekt~Innenarchitektur - Innenarchitekt~Renovierung~Schimmel - Schimmelpilz, Fachkategorie: Verbraucherberatung~Hausrenovierung und -ausbau, Thema: Orientieren, Warengruppe: HC/Heimwerken/Do it yourself, Fachkategorie: Architektur: Innenarchitektur, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Verbraucherzentrale NRW, Verlag: Verbraucherzentrale NRW, Verlag: Verbraucherzentrale NRW e.V., Länge: 216, Breite: 161, Höhe: 15, Gewicht: 400, Produktform: Klappenbroschur, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: 2350981, Vorgänger EAN: 9783863360603 9783863360382 9783936350685, Nachfolger: 9783863361747, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113065924,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Selbstbeteiligung sinnvoll?
Die Höhe der Selbstbeteiligung hängt von verschiedenen Faktoren ab, wie z.B. dem individuellen Risikoprofil, dem finanziellen Spielraum und der Häufigkeit von Arztbesuchen. Eine niedrige Selbstbeteiligung kann sinnvoll sein, wenn man häufig medizinische Leistungen in Anspruch nimmt und die finanzielle Belastung gering halten möchte. Eine höhere Selbstbeteiligung kann dagegen zu niedrigeren monatlichen Beiträgen führen, ist aber mit einem höheren Kostenrisiko im Krankheitsfall verbunden. Es ist daher ratsam, die persönlichen Bedürfnisse und finanziellen Möglichkeiten genau zu prüfen, um die passende Selbstbeteiligung zu wählen. **
-
Wie funktioniert Selbstbeteiligung?
Selbstbeteiligung ist ein Betrag, den Versicherungsnehmer im Schadensfall selbst tragen müssen, bevor die Versicherung einspringt. Dieser Betrag wird vorab im Versicherungsvertrag festgelegt. Wenn ein Schaden eintritt, muss der Versicherte zuerst die Selbstbeteiligung zahlen, bevor die Versicherung den Rest übernimmt. Eine höhere Selbstbeteiligung führt in der Regel zu niedrigeren Versicherungsprämien, da der Versicherte einen Teil des Risikos selbst trägt. Selbstbeteiligung dient dazu, Versicherungsnehmer dazu zu ermutigen, vorsichtiger zu sein und Schäden zu vermeiden, da sie einen finanziellen Anreiz haben, die Kosten gering zu halten. **
-
Welche Selbstbeteiligung wählen?
Welche Selbstbeteiligung wählen? Die Höhe der Selbstbeteiligung hängt von verschiedenen Faktoren ab, wie beispielsweise dem eigenen Budget, dem Risiko, das man bereit ist einzugehen, und der Höhe der monatlichen Versicherungsprämie. Eine niedrige Selbstbeteiligung bedeutet in der Regel höhere monatliche Kosten, aber auch geringere Kosten im Schadensfall. Eine höhere Selbstbeteiligung kann zu niedrigeren monatlichen Kosten führen, aber auch zu höheren Kosten im Schadensfall. Es ist wichtig, die individuelle Situation und die eigenen Bedürfnisse zu berücksichtigen, um die passende Selbstbeteiligung zu wählen. **
-
Welche Selbstbeteiligung ist sinnvoll?
Welche Selbstbeteiligung ist sinnvoll? Die Höhe der Selbstbeteiligung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem eigenen finanziellen Spielraum und dem Risiko, das man bereit ist einzugehen. Eine niedrige Selbstbeteiligung kann zu höheren monatlichen Beiträgen führen, während eine höhere Selbstbeteiligung die monatlichen Kosten senken kann. Es ist wichtig, die individuelle Situation und Bedürfnisse zu berücksichtigen, um die passende Selbstbeteiligung zu wählen. Eine Beratung durch einen Versicherungsexperten kann dabei hilfreich sein, um die richtige Entscheidung zu treffen. **
Ähnliche Suchbegriffe für Selbstbeteiligung
-
Schimmelpilzbefall bei hochwärmegedämmten Neu- und Altbauten. Erhebung von Schadensfällen - Ursachen und Konsequenzen, Taschenbuch von RainerSchimmelpilzbefall Bei Hochwärmegedämmten Neu- Und Altbauten. Erhebung Von Schadensfällen - Ursachen Und Konsequenzen, Taschenbuch Von Rainer Oswald,geraldine Liebert,ralf Spilker, Fraunhofer Irb, 978-3-8167-7613-0, Seitenanzahl: 9031,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Tonis SCHIMMELSCHOCK 5.1 Antimikrobielle Spezialfarbe zur Schimmelbekämpfung für ca. 3.0 qm | Sprühfarbe mit antibakterieller Wirkung, neue Rezeptur,Schimmel den Kampf anzusagen war bisher eine echte Herausforderung, denn: Flecken einfach zu überstreichen hilft meistens nicht, der Schimmel kommt schnell wieder. Also mussten mühsam die befallenen Tapeten entfernt, der Putz abgetragen und anschließend alles ausgebessert oder erneuert werden. Die antimikrobielle Spezialfarbe Tonis SCHIMMELSCHOCK 5.1 hingegen stoppt Schimmel schnell und effektiv - Vorbehandlung, Vorkenntnisse oder zusätzliche Werkzeuge sind nicht notwendig. Und das Beste ist: Die Farbe deckt den Schimmel nicht nur sofort ab, sondern schließt die Schimmelsporen sicher ein, so dass sie nicht wieder an die Oberfläche gelangen und auch nicht mehr wachsen können. Eine Nachsorge ist nicht erforderlich. So leicht geht ́s: Ob Küche, Bad, Kinder-, Schlaf- oder Wohnzimmer – sprühen Sie den Schimmelfleck aus etwa 25 cm Abstand gründlich ein und lassen Sie die Sprühfarbe ca. 30 Minuten trocknen. Für einen langfristigen Schutz und ein gleichmäßiges Farbbild ein zweites Mal wiederholen. Mit der antimikrobiellen Spezialfarbe Tonis SCHIMMELSCHOCK 5.1 kann jeder Schimmel bekämpfen - ohne Fachwissen, ohne Handwerker, ohne zusätzliche Kosten. Die befallenen Räume können Sie direkt wieder bewohnen. Das sofort verarbeitungsfertige Produkt ist für weiße Wände und Decken mit verschiedenen Untergründen geeignet, z. B. Putz, Beton, Kalksandstein, Raufasertapete, Mineralfarbe, Altanstrich, Gipskarton.35,70 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Feuchtigkeit und Schimmelbildung, Taschenbuch von Sandra Donadio,Thomas Gabrio,Robert Kussauer,Patrick Lerch,Gerhard A. Wiesmüller,Feuchtigkeit Und Schimmelbildung, Taschenbuch Von Sandra Donadio,thomas Gabrio,robert Kussauer,patrick Lerch,gerhard A. Wiesmüller, Verbraucherzentrale Nrw E.v., 978-3-86336-178-5, Seitenanzahl: 22424,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
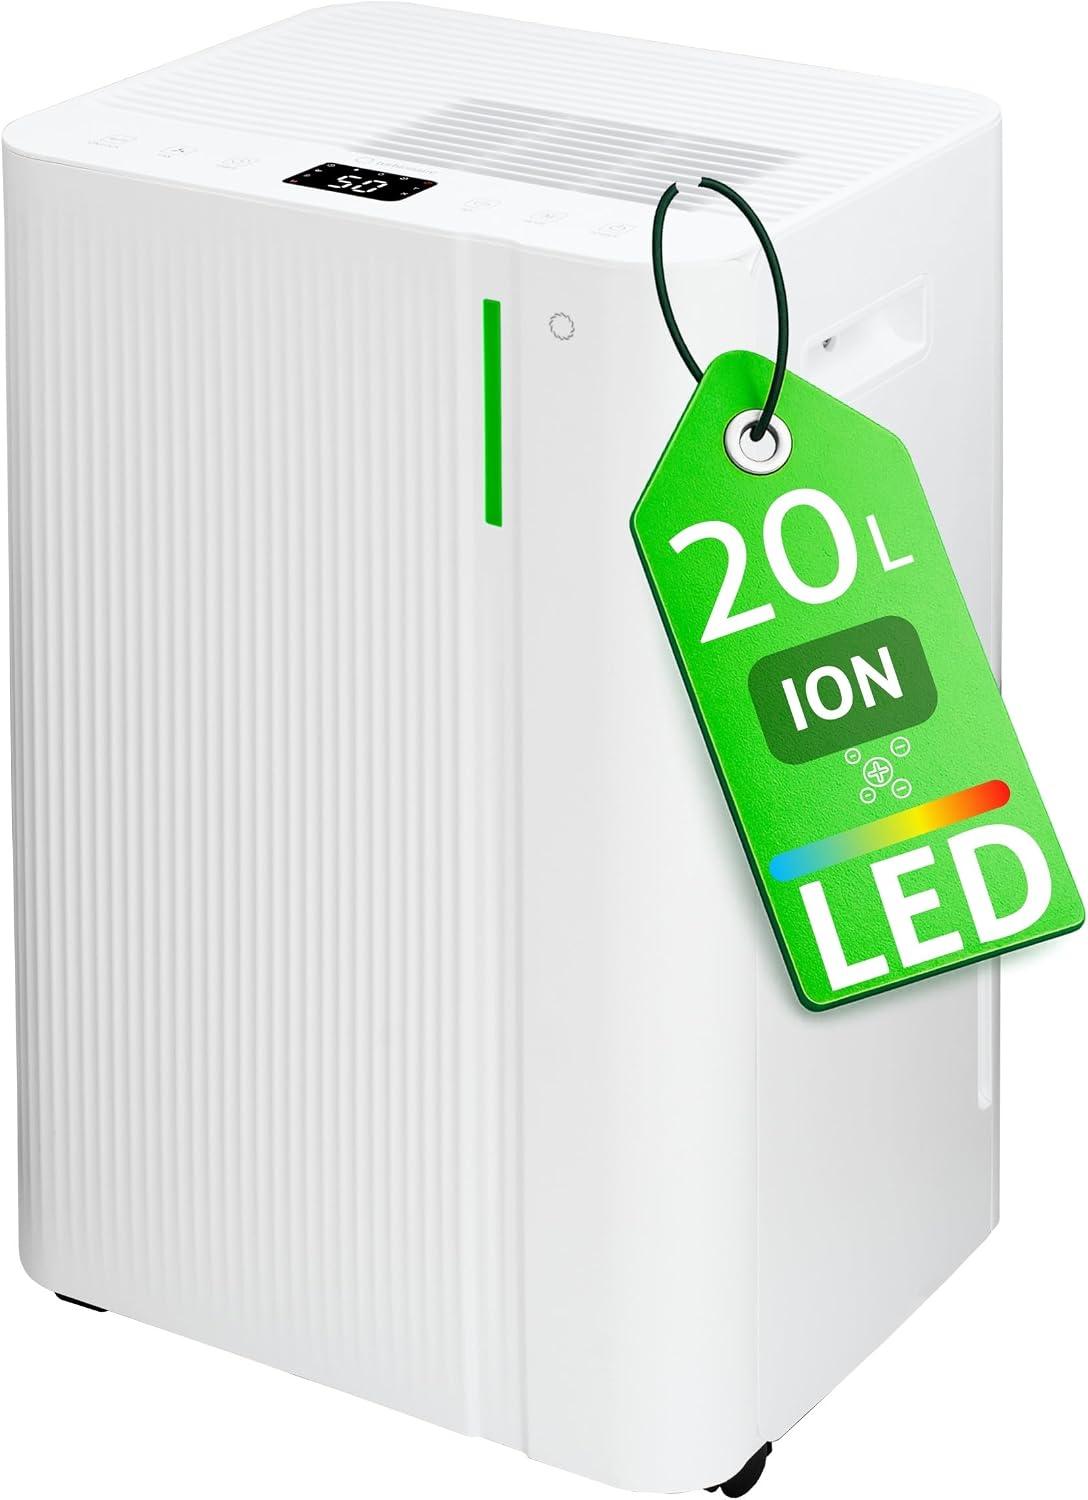
20 ION Luftentfeuchter für den Hausgebrauch, gegen Schimmelbildung, 20 Liter pro 24 Stunden, Reinigung durch Ionisierung, Tankvolumen 4,5 Liter, Timer, automatische Neustartfunktion, geeignet für Räume bis zu 45 m²Entfeuchtet bis zu 20 Liter pro Tag. Ideal für die effektive Reduzierung von Feuchtigkeit in Wohnungen, Badezimmern, Kellern und Garagen.EigenschaftenIonisierungsfunktion für sauberere Luft. Produziert negative Ionen, die helfen, Bakterien, Gerüche und Allergene zu reduzieren.Elektronisches Hygrometer mit automatischer Regelung.Luftstrom von . Sorgt für eine effiziente und gleichmäßige Verteilung der trockenen Luft im Raum.Geeignet zum Trocknen von Wäsche. Der kontinuierliche Entfeuchtungsmodus hilft, Kleidung und Textilien schneller im Innenbereich zu trocknen.Automatische Neustartfunktion bei Stromausfall. Speichert die Einstellungen und nimmt die Funktion automatisch wieder auf, sobald die Stromversorgung wiederhergestellt ist.Timer und mehrere Betriebsmodi. Wahl zwischen Auto, Kontinuierlich und Schlafmodus, mit programmierbarem Timer für flexible Nutzung.324,45 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet 150 € Selbstbeteiligung?
"Was bedeutet 150 € Selbstbeteiligung?" bedeutet, dass im Falle eines Schadens oder einer anderen versicherten Situation der Versicherte einen Betrag von 150 € selbst tragen muss, bevor die Versicherung die restlichen Kosten übernimmt. Dies dient dazu, dass Versicherte einen gewissen Anteil an den Kosten tragen und somit auch verantwortungsbewusst mit der Versicherung umgehen. Eine Selbstbeteiligung von 150 € ist relativ niedrig im Vergleich zu anderen Versicherungen, kann aber je nach Versicherungsart und -anbieter variieren. Es ist wichtig, die Bedingungen der Versicherungspolice genau zu prüfen, um zu verstehen, wann und wie die Selbstbeteiligung fällig wird. **
-
Wer zahlt die Selbstbeteiligung?
Die Selbstbeteiligung wird in der Regel vom Versicherungsnehmer gezahlt. Es handelt sich um einen festgelegten Betrag, den der Versicherte im Schadensfall selbst übernehmen muss, bevor die Versicherung einspringt. Die Höhe der Selbstbeteiligung kann je nach Versicherungsvertrag variieren. Es ist wichtig, die Bedingungen des Vertrags genau zu prüfen, um zu verstehen, wer im Schadensfall welche Kosten übernimmt. In einigen Fällen kann es auch möglich sein, die Selbstbeteiligung gegen einen höheren Beitrag zu reduzieren. **
-
Wie viel Selbstbeteiligung bei Teilkasko?
Wie viel Selbstbeteiligung bei Teilkasko ist angemessen? Die Höhe der Selbstbeteiligung hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Wert des Fahrzeugs, der eigenen finanziellen Situation und dem Risiko von Schäden durch Diebstahl oder Naturereignisse. Eine höhere Selbstbeteiligung kann zu niedrigeren Versicherungsprämien führen, aber im Schadensfall muss man mehr selbst zahlen. Es ist wichtig, die individuellen Bedürfnisse und Risiken abzuwägen, um die passende Selbstbeteiligung für die Teilkasko-Versicherung zu wählen. Es kann auch sinnvoll sein, sich von einem Versicherungsexperten beraten zu lassen, um die beste Entscheidung zu treffen. **
-
Was ist Teilkasko mit Selbstbeteiligung?
Was ist Teilkasko mit Selbstbeteiligung? Teilkasko ist eine Form der Kfz-Versicherung, die Schäden abdeckt, die nicht durch Unfälle verursacht werden, wie z.B. Diebstahl, Vandalismus oder Naturereignisse. Eine Selbstbeteiligung ist der Betrag, den der Versicherungsnehmer im Schadensfall selbst tragen muss, bevor die Versicherung einspringt. Bei einer Teilkasko mit Selbstbeteiligung bedeutet dies, dass der Versicherungsnehmer im Falle eines Schadens einen vorher festgelegten Betrag selbst zahlen muss, bevor die Versicherung die restlichen Kosten übernimmt. Dies kann dazu beitragen, die Versicherungsprämien zu senken, da der Versicherungsnehmer einen Teil der Kosten selbst trägt. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.